国际金价在4000美元关口迎来久违反弹,受6月非农数据大幅不及预期提振,现货黄金重返4100美元上方,周线终结四连跌,白银更是单日涨幅超4%,市场做多情绪快速升温。
不少观点将此次数据视为美联储加息周期终结的信号,认为黄金熊市已经见底,新一轮上涨行情即将开启。
如果跳出单月数据的短期情绪,拉长周期看就会发现市场再次陷入了用单个数据定趋势的认知误区。
本轮黄金下跌的核心矛盾并非单纯的加息预期升温,此次非农带来的也只是技术性修复,而非趋势反转的拐点。
未来3到6个月,高利率维持的时间长度、央行购金的节奏变化,以及金银工业属性的分化,才是决定贵金属走势的真正变量。
这些因素目前都没有出现趋势性转向的信号。
黄金基础变了吗?
回顾本轮调整,国际金价从年初5300美元的历史高点回落,最大跌幅超22%,二季度单季下跌约13%,创下2013年以来最大季度回撤。
主流解读普遍将其归因于中东局势缓和、美联储加息预期升温,但核心的边际变量是官方储备需求的退潮。
上个季度多国央行为对冲油价暴涨带来的外汇压力,抛售了部分黄金储备,这才是最近打破此前黄金供需平衡的核心抛压。
过去两年,全球央行持续购金一直是支撑金价的底层逻辑,也被称为刚性托底。但当这股力量从边际增持转向边际减持,金价的估值中枢自然会出现重估。
换言之,此前金价的历史高点,本身就包含了央行们会持续购金的乐观预期溢价。如果这一预期被证伪,叠加高利率环境下持有黄金的机会成本上升,估值回归就成了必然。
目前来看,央行补库的价格阈值尚未触及,3600-3800美元区间才是主要央行的合理购入价格带,这意味着下方仍有估值修正空间。那么3600-4200这之间的价格差就来自于民间资金和情绪性投入。
加不加息,实际的利息都还是高
此次美国非农数据仅新增5.7万人,不足市场预期的一半,确实打压了短期加息预期或者说延缓了加息时间。
机构预测的9月加息概率从数据前的65%回落至53.5%,但这并不意味着货币政策转向宽松。
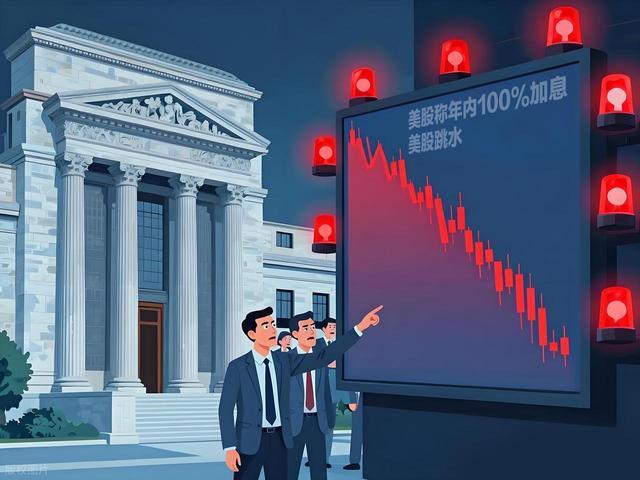
当前市场最大的误判就是将加息概率下降等同于降息临近。事实上,新任美联储主席沃什的政策框架始终以2%通胀目标为核心锚点,当前美国CPI同比仍高达4.2%,距离政策目标尚有明显距离,中东地缘冲突带来的能源价格风险也未完全消除,美联储没有任何理由转向降息。
这也就意味着接下来至少两个季度,美国基准利率将维持在当前高位,形成不上不下的高利率稳态。对于黄金而言,最核心的压制因素是实际利率长期维持高位带来的机会成本。
投资者慢慢接受高利率会持续更久的现实,黄金的估值仍会面临下行压力。
打个比方更好理解。无论降不降息,美元现在3.50%—3.75% 的利息和30年美债5%左右的利息都是相对稳妥的固定收益利息,如果你手头有一个亿的资金,你会选择坐吃每年3-5%的利息还是冒本金损失风险去买黄金?
市场数据和金银分化
说回市场数据。美国的就业市场信号本身就充满矛盾。一方面非农新增大幅不及预期,另一方面失业率仍维持低位,职位空缺数保持平稳,消费者调查中就业难找的比例却攀升至2021年以来新高。
这种割裂的就业数据,不足以让美联储转向,只会延长政策观望期,而观望期的高利率,对贵金属的压制是持续的。
此次反弹中白银涨幅远超黄金,不少投资者将其视为贵金属全面走强的信号,但实际上金银的定价逻辑此前就已经分化,不能用同一套框架判断。
黄金的定价核心是金融属性,锚定美联储政策与避险情绪。而白银同时兼具金融属性与工业属性,且工业需求占比超过一半。近期AI硬件、光伏产业、电子终端的需求支撑了白银的工业基本面,这也是其弹性大于黄金的核心原因。
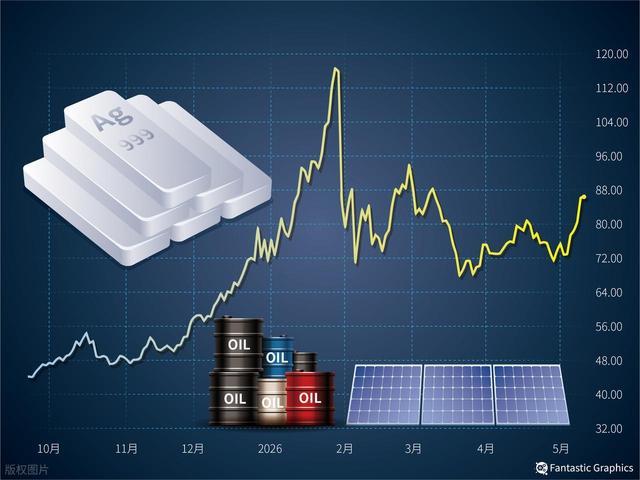
但这种弹性是双向的。如果后续美国经济降温向工业端传导,制造业需求走弱,白银的工业属性会从支撑变成拖累,跌幅同样会远超黄金。换言之,白银的强势不是贵金属牛市的确认,而是特定产业周期下的阶段性表现,其波动风险远高于黄金,不能简单用“白银领涨”来推导黄金的上涨空间。
上涨还需看关键信号
综合来看,4000美元关口更多是短期情绪底与整数关口的共振支撑,而非熊市终点。黄金要开启趋势性上涨,至少需要三个信号的确认。
一是全球央行重新进入持续购金周期,官方需求回归托底。
二是美联储明确释放降息信号,而非仅仅暂停加息。
三是通胀持续回落同时不出现就业崩盘,也就是经济软着陆的明确确认。
目前这三个条件无一满足,短期反弹更多是空头回补与抄底资金共同推动的技术性修复,持续性存疑。
机构预计三季度黄金均价4300美元、四季度4500美元,更多是基于震荡修复的判断,而非单边上涨。
从历史规律看,大宗商品的熊市底部都不是单根阳线能够确立的,此次非农带来的反弹,更像是下跌过程中的喘息窗口,而非趋势反转的号角。
作品声明:仅在头条发布,观点不代表平台立场
旗开网配资提示:文章来自网络,不代表本站观点。