先把结论摆出来:还没到,但确实比你想象的近一些。
这不是一句圆场的废话,而是我基于当前产业现实给出的诚实判断。你只要看看眼前正在发生的几件事,就能感觉到这个行业的节奏已经变了。
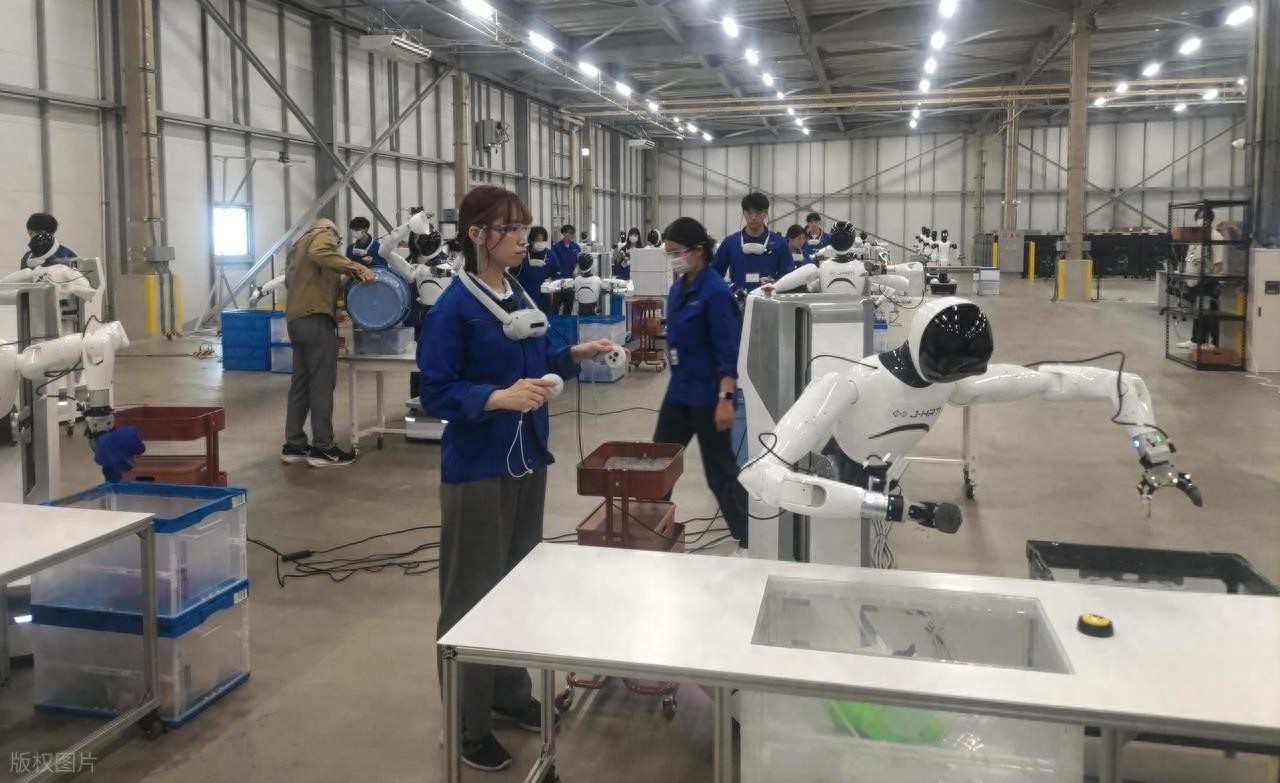
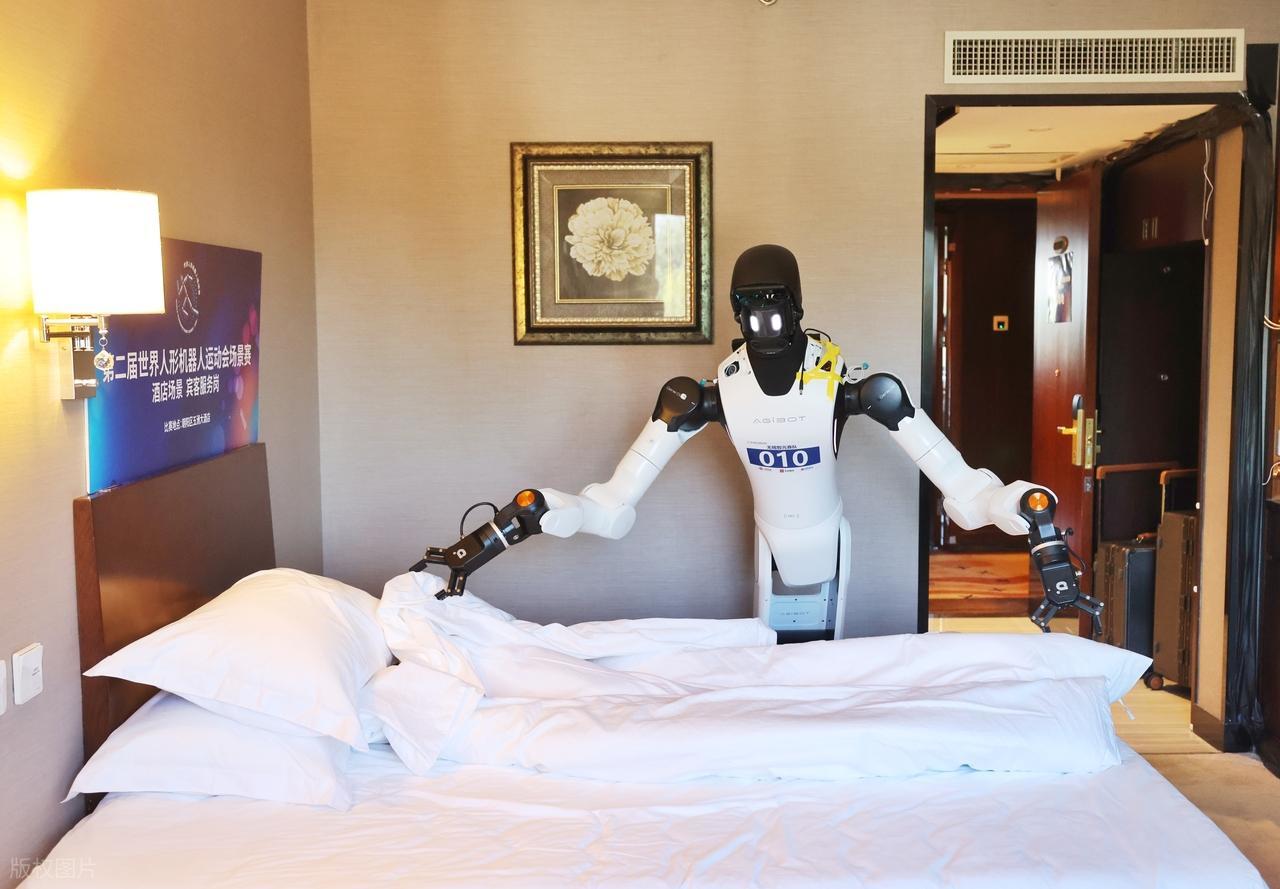
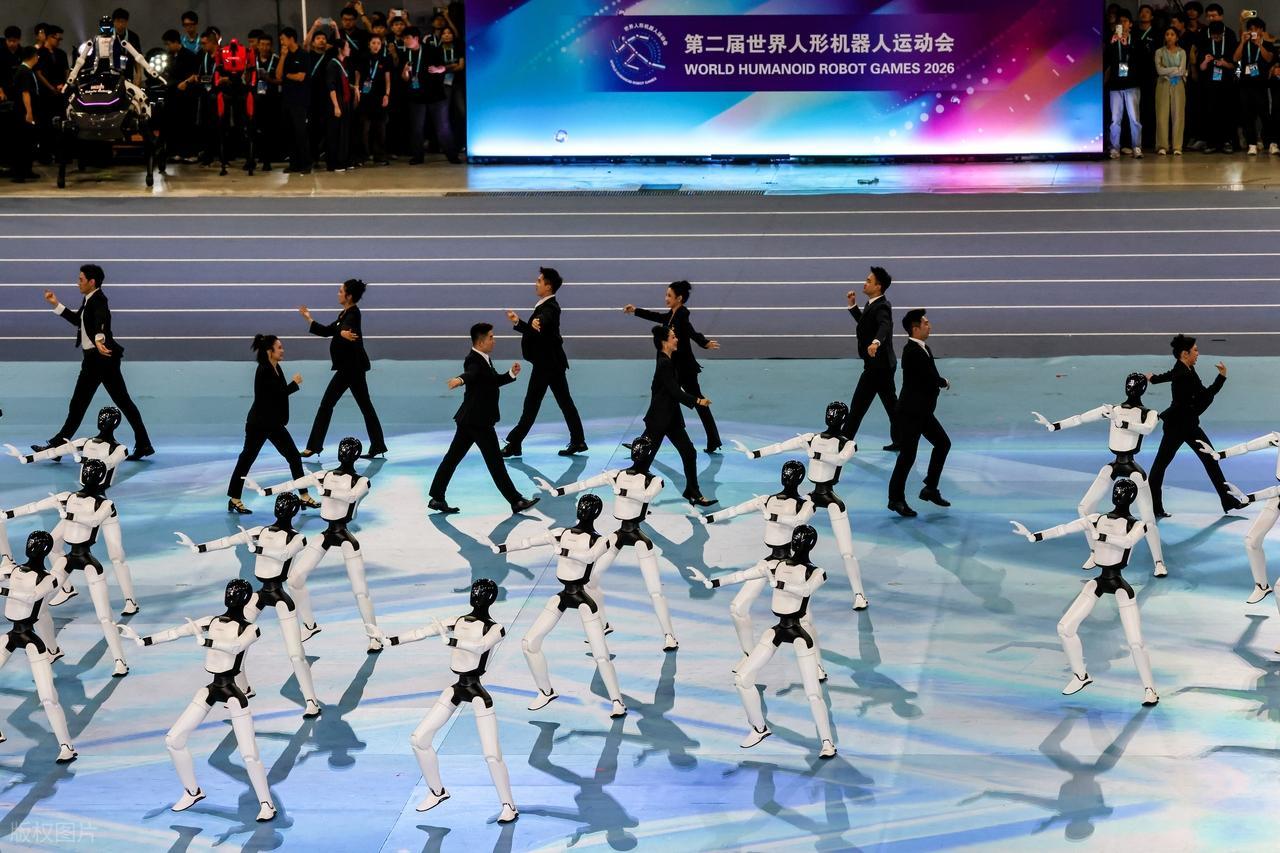
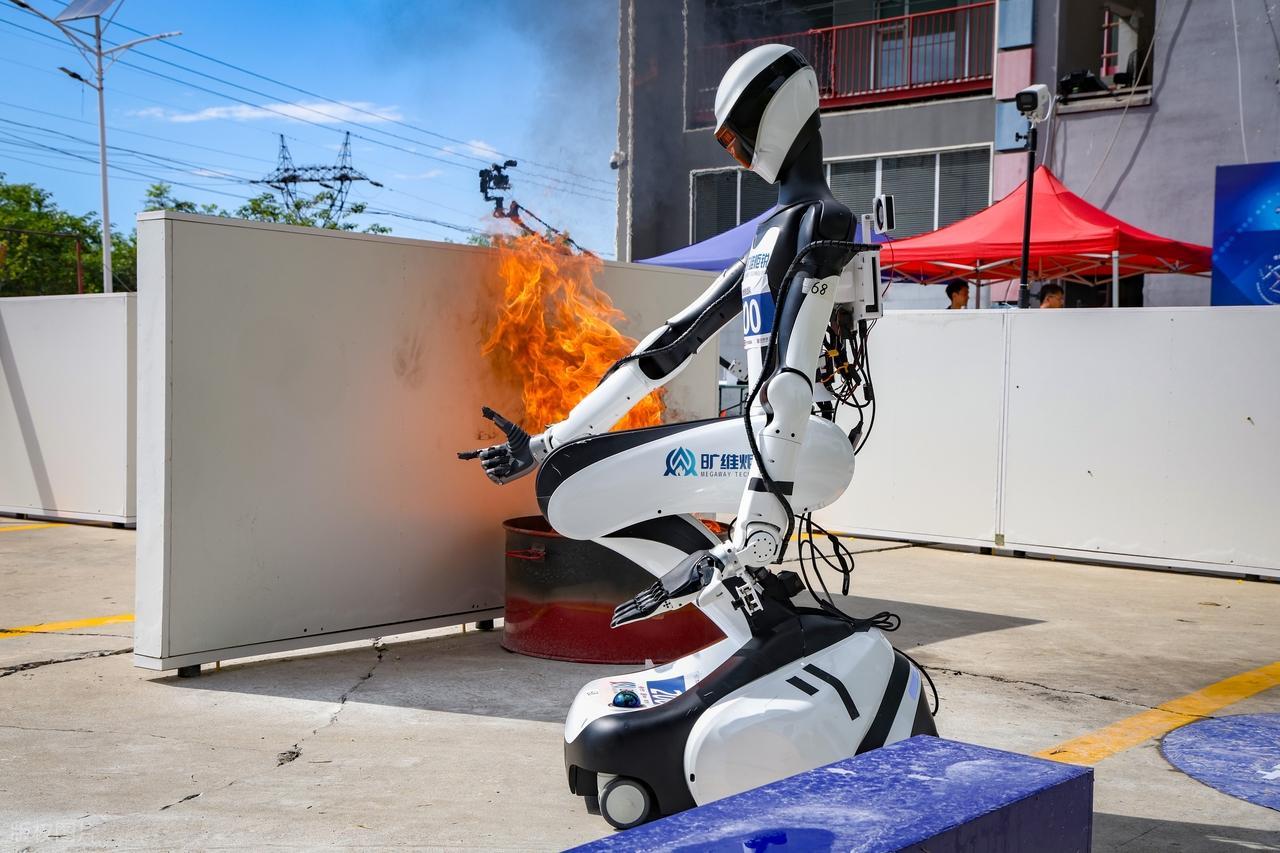
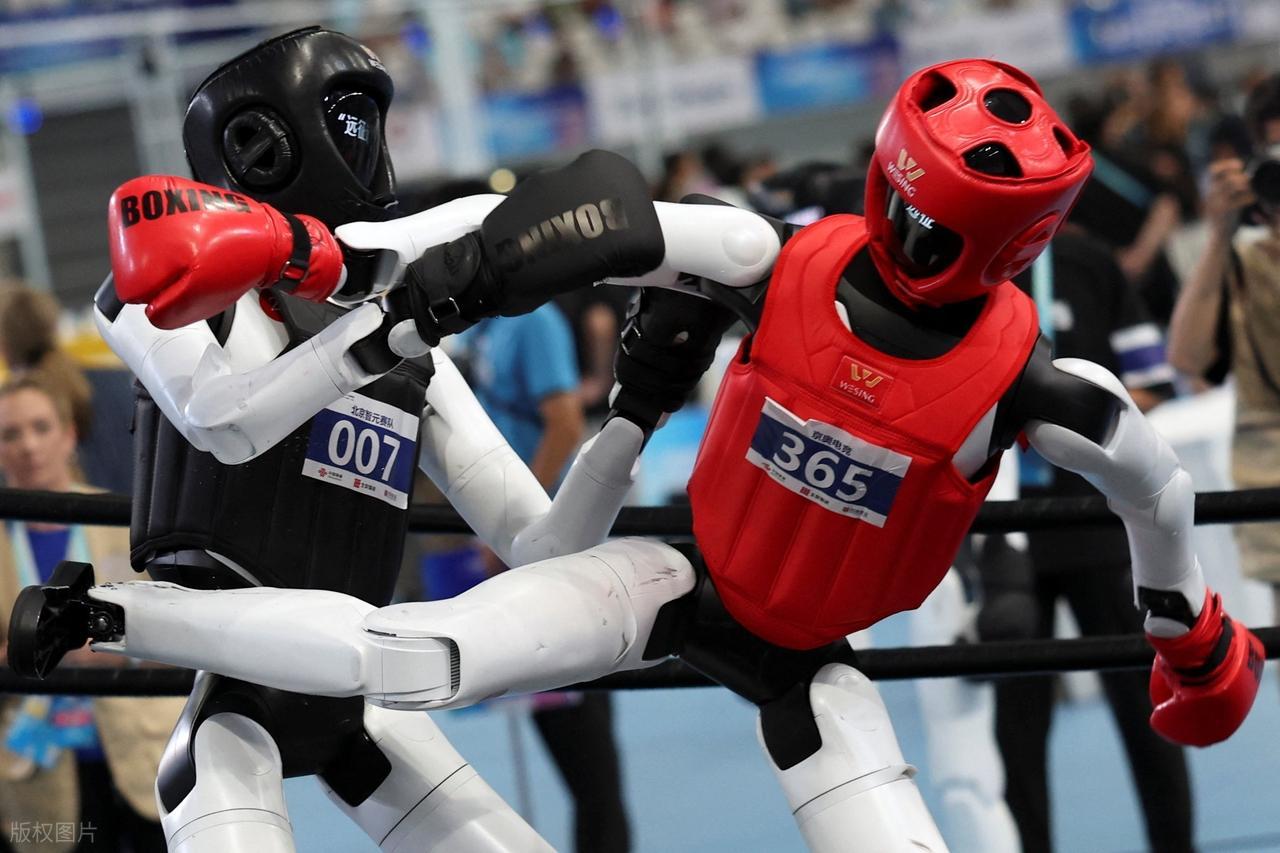
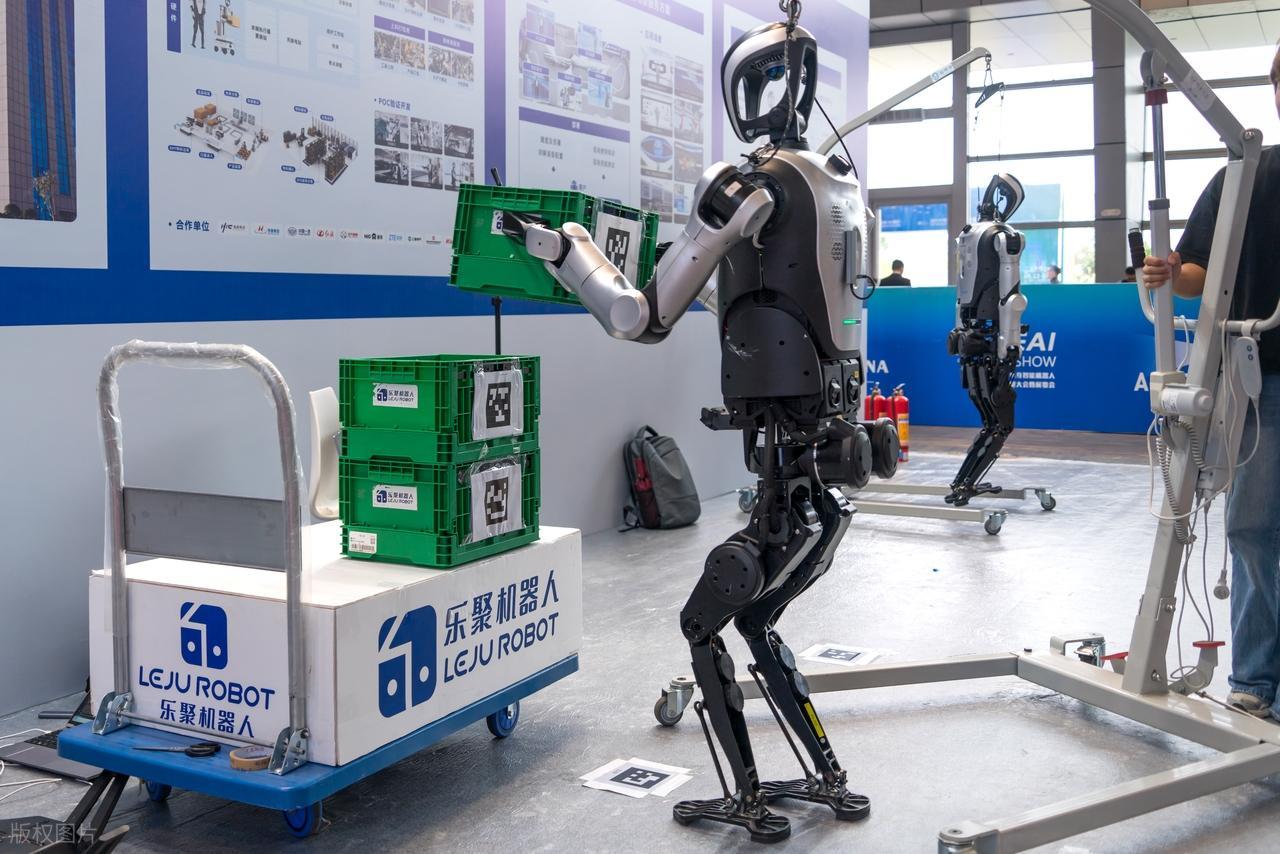
就在本月,全球首届世界人形机器人运动会刚刚在北京鸟巢和冰丝带落幕。来自五大洲16个国家的280支队伍,携带500余台人形机器人,在竞技赛、表演赛、场景赛共26个赛项中展开了487场比拼。数字听起来挺壮观,但这届赛事真正让我觉得有意思的,不是那些跑步跳舞的视觉画面,而是赛事的项目设置本身——场景赛专门模拟工厂装配、医院护理、酒店服务三大真实工作场景。换句话说,主办方要验证的已经不是机器人能不能站起来走两步,而是它能不能在真实的工作环境里稳定地干活、完成任务。这个设计思路的转变,本身就说明这个行业的重心正在从"秀肌肉"切换到"真落地"。一个赛事的赛制变化,就是一面镜子。
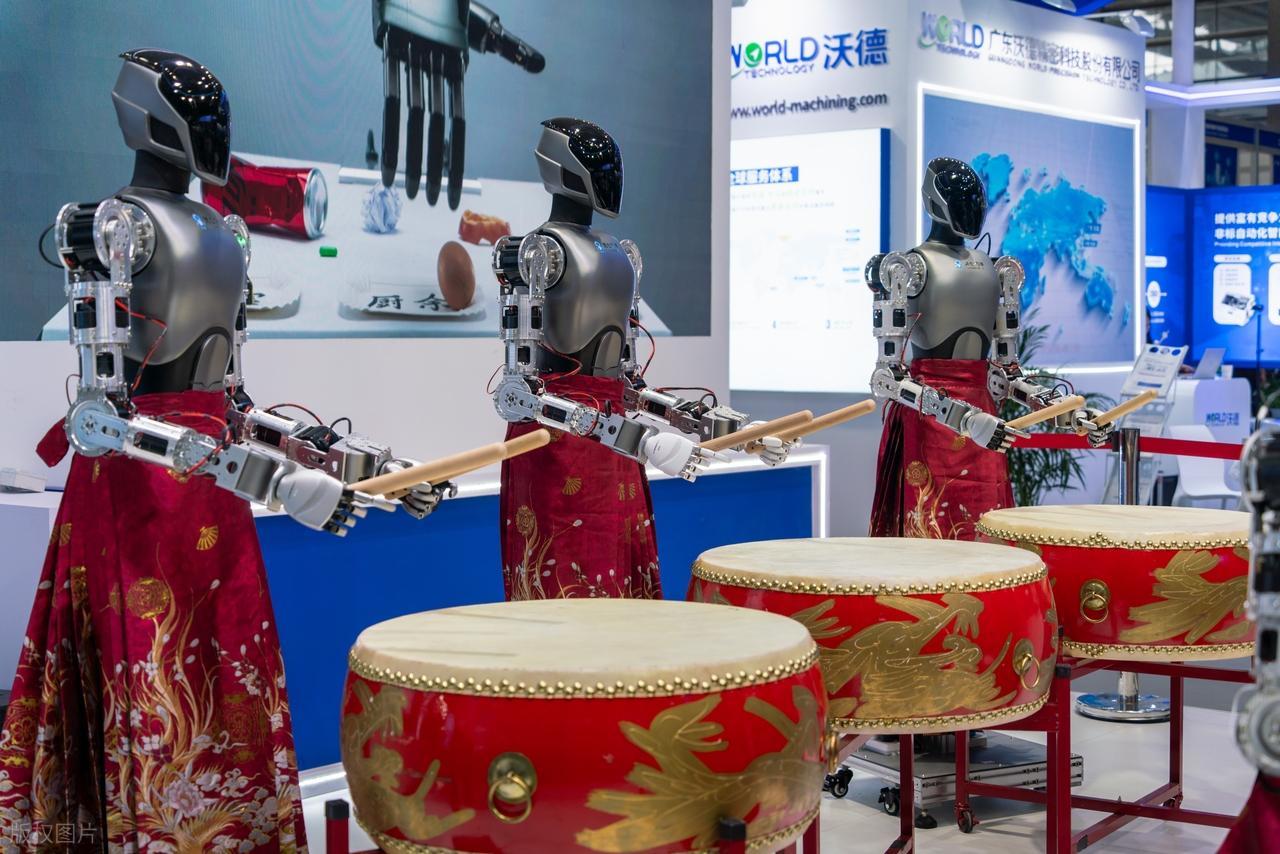
中美两国的进展,到底到哪一步了?
我们来看一些真实数字,不是发布会上的PPT数字,是已经被第三方核实的生产线数据。
美国那边,最有说服力的案例是Figure AI在宝马工厂的部署。Figure AI的人形机器人完成了在宝马斯巴达堡工厂长达11个月的部署,累计搬运超过9万个钣金零部件,完成超过1250个运营小时,协助生产了超过3万辆宝马X3。机器人每周五天、每天十小时连轴转,执行的是把钣金零件从料架上取出、精准放入焊接夹具的工序,精度要求是5毫米容差内2秒完成。这不是实验室里的模拟任务,是量产车间里真实跑出来的数字。宝马生产控制与物流副总裁乌尔里希·维兰德说的那句话值得记一下:这11个月的部署"证明了人形机器人不再是实验室玩具,它能成为建立灵活、可靠制造团队的真正资产"。这个评价是宝马给的,不是Figure AI的自我宣传。
值得补充的是,Figure 02在完成这轮部署之后已经正式退役,宝马随即宣布在斯巴达堡引入更新一代的Figure 03,用于物流分拣场景。也就是说,不是试完就算,是验证通过之后直接往下迭代、往深里走。这个逻辑跟当年智能手机在企业级市场的渗透路径很像——先在一个可控场景里跑通,然后快速升级、扩展应用。
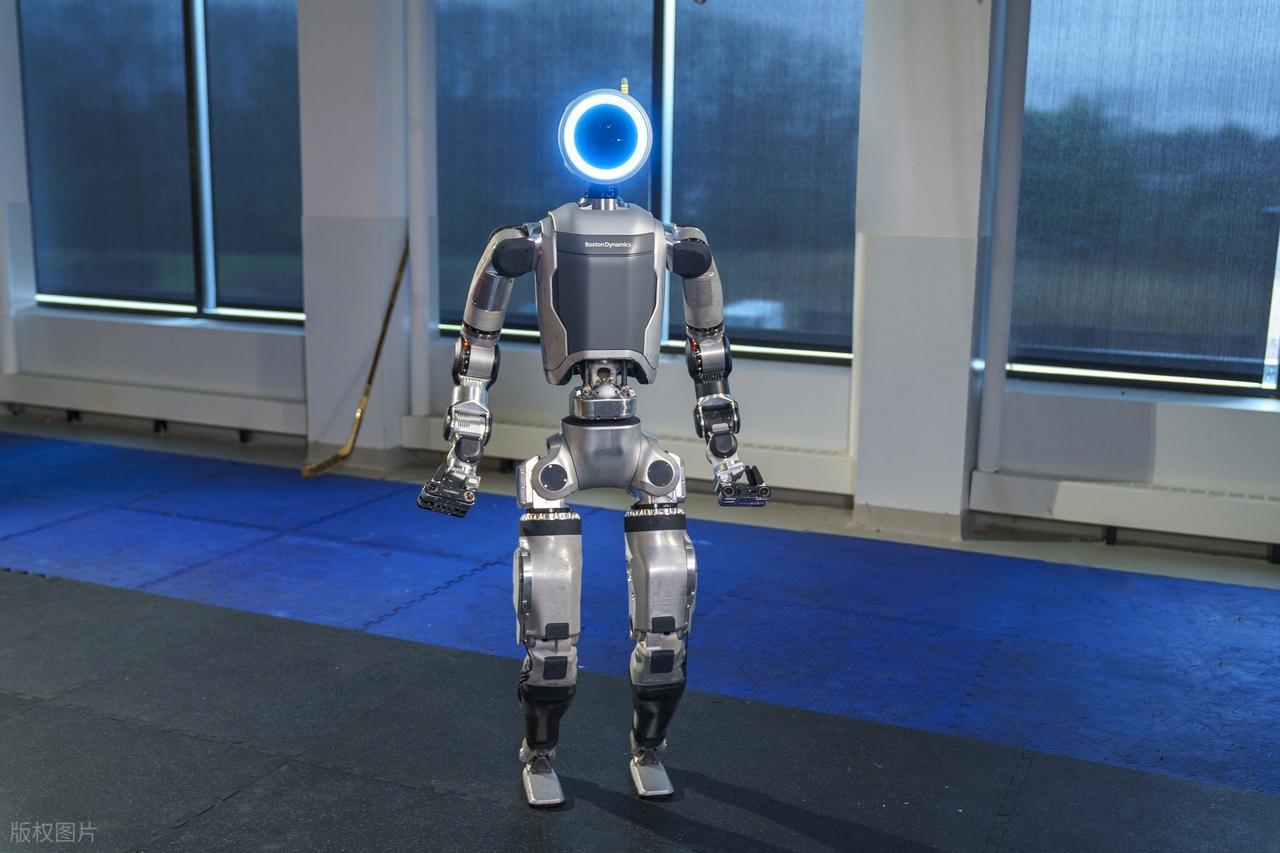
波士顿动力的电动版Atlas也在稳步推进,2026年全球已有人形机器人进入正式商业部署,现代汽车工厂的Atlas单元已经落实到位。
反倒是特斯拉Optimus,比外界预期的慢了一拍。马斯克在2026年1月Q4财报会上坦承,Optimus目前"主要用于学习和数据采集,而非执行生产性任务",还处于研发阶段,没有Optimus在工厂里完成有经济价值工作的外部核实证据。这是个值得玩味的表态——马斯克是在财报会上说的,那个场合他需要对投资者负责,所以这个"坦承"的可信度比他平时的豪言壮语要高得多。事实上,特斯拉2025年的内部部署目标是5000台,实际产出只有几百台,完成率不到10%。当然,特斯拉那边的逻辑是:数据采集本身就是战略布局,每一台机器人在工厂里跑一小时都是在给AI大脑喂训练数据,不是在浪费时间。这个逻辑能不能成立,要等2027年对外销售的节点来验证。
中国这边的格局则完全不一样,而且某种程度上已经悄悄跑到了前面。据中国电子报2025年市场研究报告,2025年全球人形机器人本体企业超过300家,总出货量约1.7万台,中国出货量占全球比例高达84.7%,宇树科技、智元、乐聚等五家头部企业合计占据全球74.1%的出货份额。这个出货比例放在任何一个新兴硬件赛道里都是碾压级的存在。宇树科技在2026年7月以创纪录的速度通过科创板IPO注册,募集资金超过42亿元,全年出货目标直指两万台。优必选也披露2025年全年人形机器人订单金额接近14亿元,2026年产能目标达万台级;智元机器人2025年出货量突破5100台,2026年有望增至数万台。
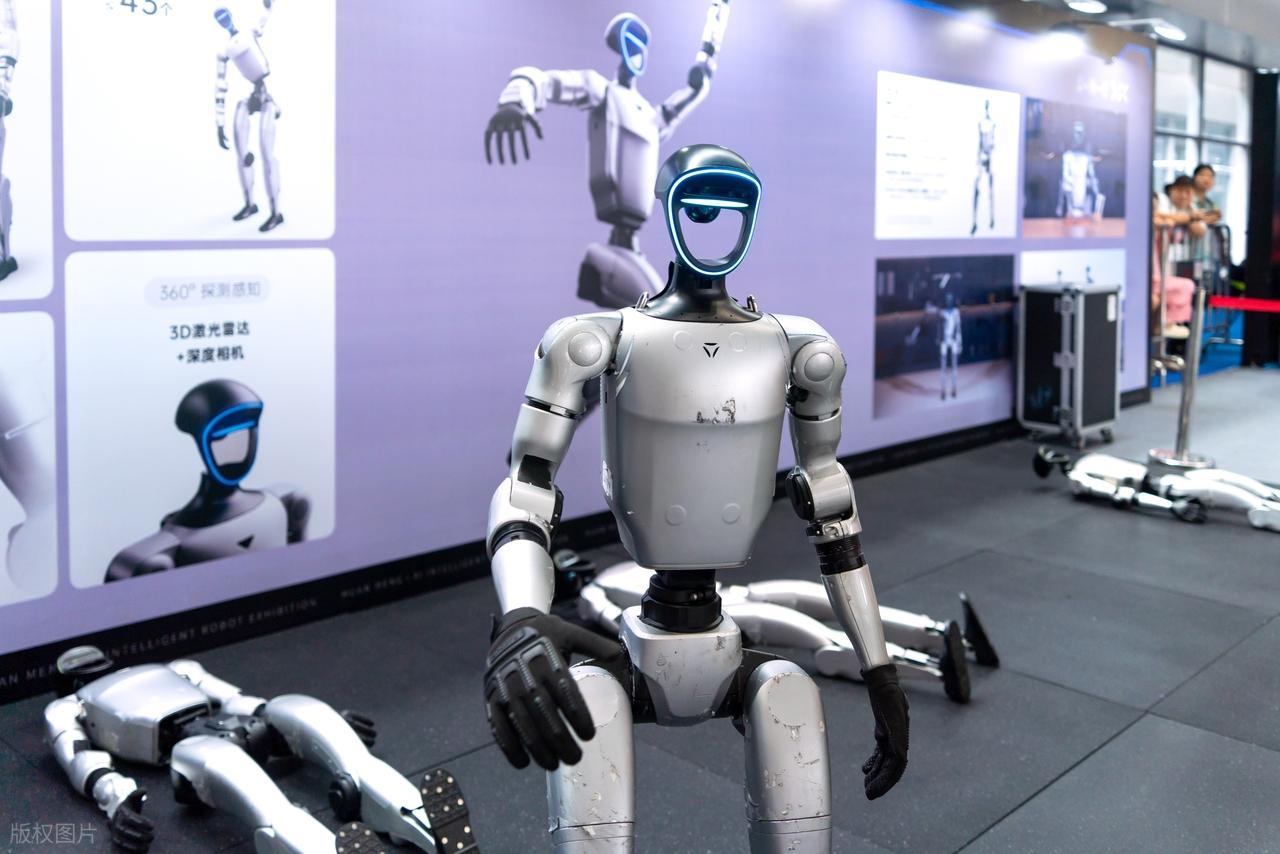
中国还有一个美国不具备的优势,就是政策意志。工信部2023年明确,到2027年人形机器人要成为重要的经济增长新引擎。这不是产业规划里的一句套话,背后跟着真金白银的地方补贴和供应链配套资源,是整个国家机器在定向推动一件事情。
这个产业到底有多大的经济体量?
我想先说一个可以锚定你直觉的数字。摩根士丹利预测,到2050年全球人形机器人数量将接近10亿台,市场规模可能超过5万亿美元。2050年确实太遥远,但哪怕把时间窗口压缩到2030年,数字也足够震撼——机构预估届时全球人形机器人新增需求量有望达到114万台,对应新增市场空间约3000亿元人民币。当然,国内机构和国际机构的预测有相当大的分歧,国内头部企业普遍预测2026年中国需求量将破10万台,但摩根士丹利的报告显示实际需求或仅1.2万台,差距高达8到12倍。两者分歧的核心在于统计口径——企业统计的是"潜在场景容量",摩根士丹利统计的是"实际可落地需求",也就是机器人能真正完成工作、企业愿意付费采购的量。我个人更倾向于相信保守的那个数字,但保守数字依然庞大。
更重要的是,人形机器人的经济意义远不止于卖机器人本体这件事。这是一条极其厚重的产业链:上游是传感器、伺服电机、谐波减速器、六轴力矩传感器;中游是灵巧手系统、运动控制模块、视觉感知芯片;下游才是整机制造和行业场景集成。你看上游的一个细分环节就能感受到这种乘数效应有多强。日本哈默纳科目前仍占据全球谐波减速器约58%的市场份额,A股唯一上规模的国产替代企业绿的谐波,2025年全年营收同比增长47%,净利润同比增长121%,当前订单已经排到2027年,客户包括优必选、智元机器人。上游一家零部件企业就能爆发出这样的财务弹性,整条产业链的乘数效应可想而知。
对中美两国来说,人形机器人产业的战略意义各有侧重。对美国而言,这是解决"制造业回流"与"劳动力成本"这对根本矛盾的关键棋子。特朗普政府喊了很多年"让制造业回来",但美国的制造业人工成本是中国的4到6倍,没有大规模自动化就不可能实现有竞争力的再工业化,人形机器人是这个逻辑链条里不可缺少的一环。对中国而言,意义则更复杂:一方面是要对冲人口老龄化带来的劳动力缺口,另一方面是在AI与高端制造两个赛道同时卡位,为未来十年的出口结构升级埋下伏笔。从灵巧手这个细分市场就能看出产业扩张的速度——2025年中国灵巧手市场销量约1.92万只,预计2026年有望达7.02万只,到2030年有望突破43万只。
未来十年,哪些场景最先跑通?
这个问题业内有个基本共识,我简单说就是:先工厂,再仓储,再医疗,最后才是家庭。逻辑很直接:环境越结构化,机器人越好使;任务越重复,性价比越高,商业闭环越容易跑通。
工业制造毫无疑问是第一战场。汽车工厂的焊接、搬运、钣金装配,半导体工厂的洁净室精细操作,电池工厂的分拣和组装,这些场景的共同特点是:高度标准化、任务重复率极高、对人体存在一定危害性,同时精度要求严苛。目前工业级人形机器人在电力巡检、化工安防、汽车制造三大场景的渗透率已分别达到3.2%、1.8%和2.5%,预计2026年还将进一步提升。这些数字现在还很小,但渗透率曲线一旦启动,向上走的斜率会比你想象的快。
仓储物流是第二个有确定性的爆发窗口。电商和跨境物流对搬运、分拣、打包的需求是刚性的、海量的,而且现有的固定式机械臂和输送带已经在仓库里大量部署,行业对自动化设备本来就有接受基础。人形机器人进入这个场景,不是要替换掉整套自动化系统,而是在已经半自动化的仓库里补上最后那几个需要灵活应对的动作环节——比如把形状各异的包裹从混乱的来料区分拣到对应的格口,这件事固定式机器臂做不好,人形机器人反而更有优势。
医疗和养老是中期最有想象空间的赛道。中国60岁以上人口已超过3亿,护理人员的缺口是结构性的,不是靠政策补贴能填平的。人形机器人在这个场景里的定位不是替代护士,而是完成那些低难度但高频次的辅助劳动:帮行动不便的老人移动体位、送餐、陪伴监护。这恰好对应当前机器人的能力边界——能执行固定流程的重复任务,但还不具备真正的随机应变能力。这种匹配度反而让医疗养老成为近期内最值得期待的应用场景之一。
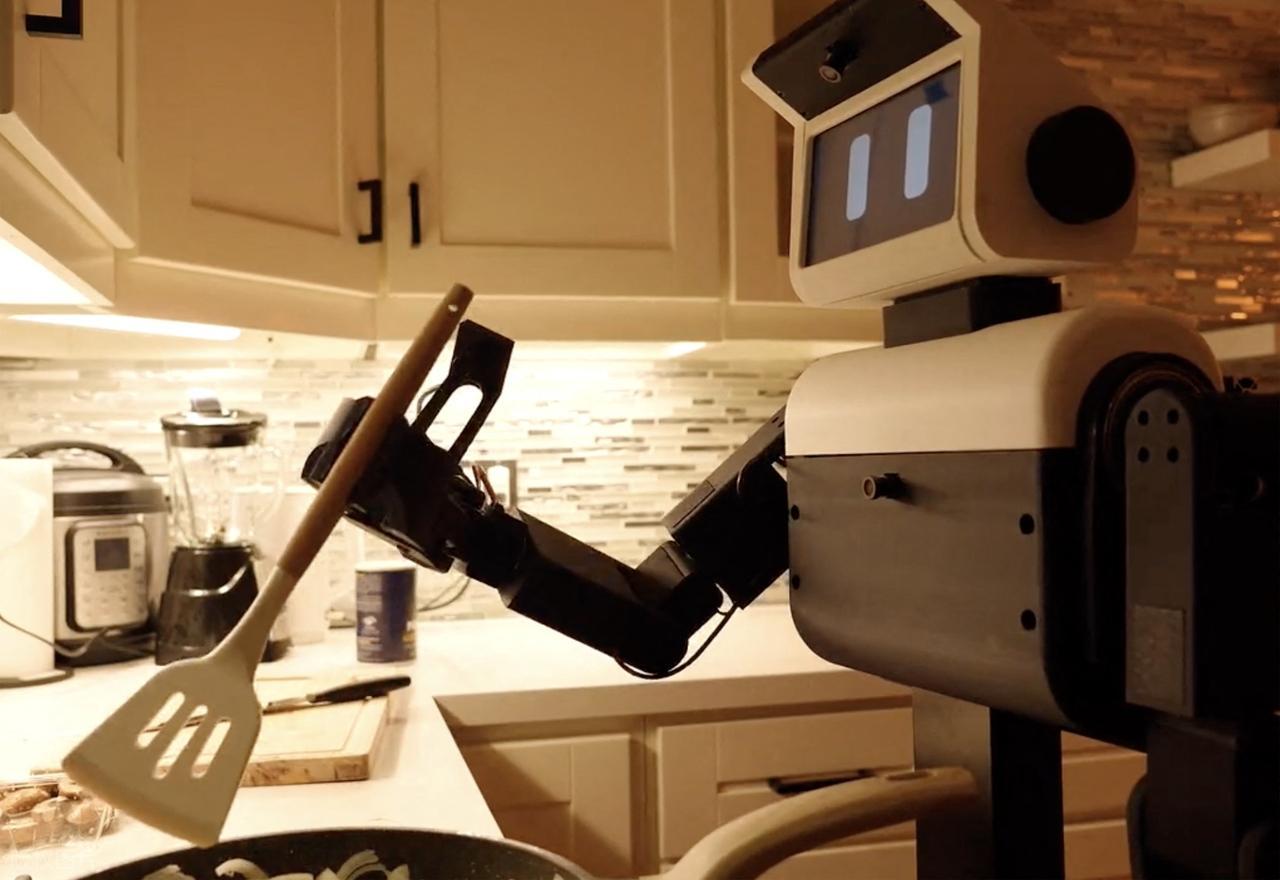
家庭场景是公认的最后一块拼图。理由显而易见:家庭环境的非结构化程度极高,地面的凸起、随手放置的物品、儿童和宠物的不可预测行为,每一个都是对机器人感知决策能力的极限挑战。经济账更是算不过去——工业环境结构化、可预测,家庭环境混乱、非结构化且安全要求极高。在Optimus能够在Gigafactory里稳定分拣零件之前,你是看不到它帮你叠衣服的。说白了,家庭场景需要的是一个"通才"型机器人,而现在的技术路线生产出来的都是"专才"——只要任务场景一换,性能就大幅下降。
真正卡脖子的问题在哪里?
硬件端已经不是主要矛盾,这是过去两年最重要的一个行业信号。机器人能不能稳定地走路、搬东西、完成固定动作——这些问题基本上都解决了。现在真正卡脖子的是"大脑",不是"身体"。
VLA(视觉-语言-动作模型)被普遍视为具身智能大脑的标准件,但要实现通用自主能力,至少需要千万小时级别的高质量真实交互数据。截至2026年初,全球合规可用的机器人数据只有约50万小时,缺口超过99%。整个行业当前面临的是"有身体、没头脑"的尴尬——运动控制这个"小脑"已经相当成熟,感知决策的"大脑"仍处于相当原始的阶段。
这个数据缺口的严重程度,从资本的流向就能看出来。2026年上半年,具身智能赛道融资总额达1041亿元,超过2025年全年近一倍,但超过一半的钱涌向了AI大脑和VLA模型公司,机器人本体厂商拿到的钱不到20%。VLA模型一口吃掉了42%的资金,世界模型占27%,数据基础设施占20%。资本不追"能走会跳"的本体了,转而押注"能想会决策"的大脑——这个资金流向本身就是行业瓶颈最直观的晴雨表。
灵巧手是硬件端剩下的最大难题。不要小看这一块,这是机器人能不能真正干活的核心关节。灵巧手智能目前面临四大核心挑战:仿真环境和真实世界之间的动态差距、跨物体和跨场景的泛化能力、数据效率与真实环境下的鲁棒性,以及长程任务中的序列推理。其中"跨本体学习"——让不同构型的机器人手共用同一套算法——目前基本未被攻克。说直白一点就是:机器人现在还不能像人一样,拿起一个没见过的物体就本能地知道该用什么力、用什么角度去握。这个能力对于家务场景是必须的,对于复杂制造场景同样不可缺少。
成本也还是一个绕不开的硬约束。特斯拉喊出的2万到3万美元目标价是基于大规模量产的假设,但量产本身需要先有足够多的订单,足够多的订单又需要价格足够低——这是个典型的鸡生蛋还是蛋生鸡的循环。马斯克在Q1 2026财报会上说Optimus"在2027年某时才会对Tesla以外的客户有用",对外销售要等到2027年以后。目前国内情况也类似,工业双足人形机器人的售价普遍在40万到60万元人民币区间,这个价格对中小型工厂来说仍然是一道明显的门槛。
那"GPT时刻"到底什么时候到?
当年ChatGPT的"GPT时刻"是什么感觉?是一夜之间,普通人——不是工程师,不是研究员——打开网页就感受到了AI能力的量变。门槛骤降,场景爆发,整个社会的认知被颠覆。
人形机器人的对应时刻,应该是这样的:某一天,全球某家大型企业公开宣布,机器人在某条生产线上完成了完全自主、无需人工监督的连续作业,效率不低于人工,成本显著低于人工,而且这个数据是可核实的第三方数据,不是企业自说自话。
按照目前的产业节奏,最乐观的情景是2027到2028年。马斯克在2026年达沃斯表示,Optimus对外销售可能在2027年底实现;Figure 03已经在宝马斯巴达堡开始更复杂的物流分拣任务,波士顿动力Atlas在现代汽车工厂的部署也在持续扩展。如果这几条线同时验证成功,具身智能的数据瓶颈在这个阶段有所突破,自主决策能力出现代际跃升,那才算真正到了"GPT时刻"。
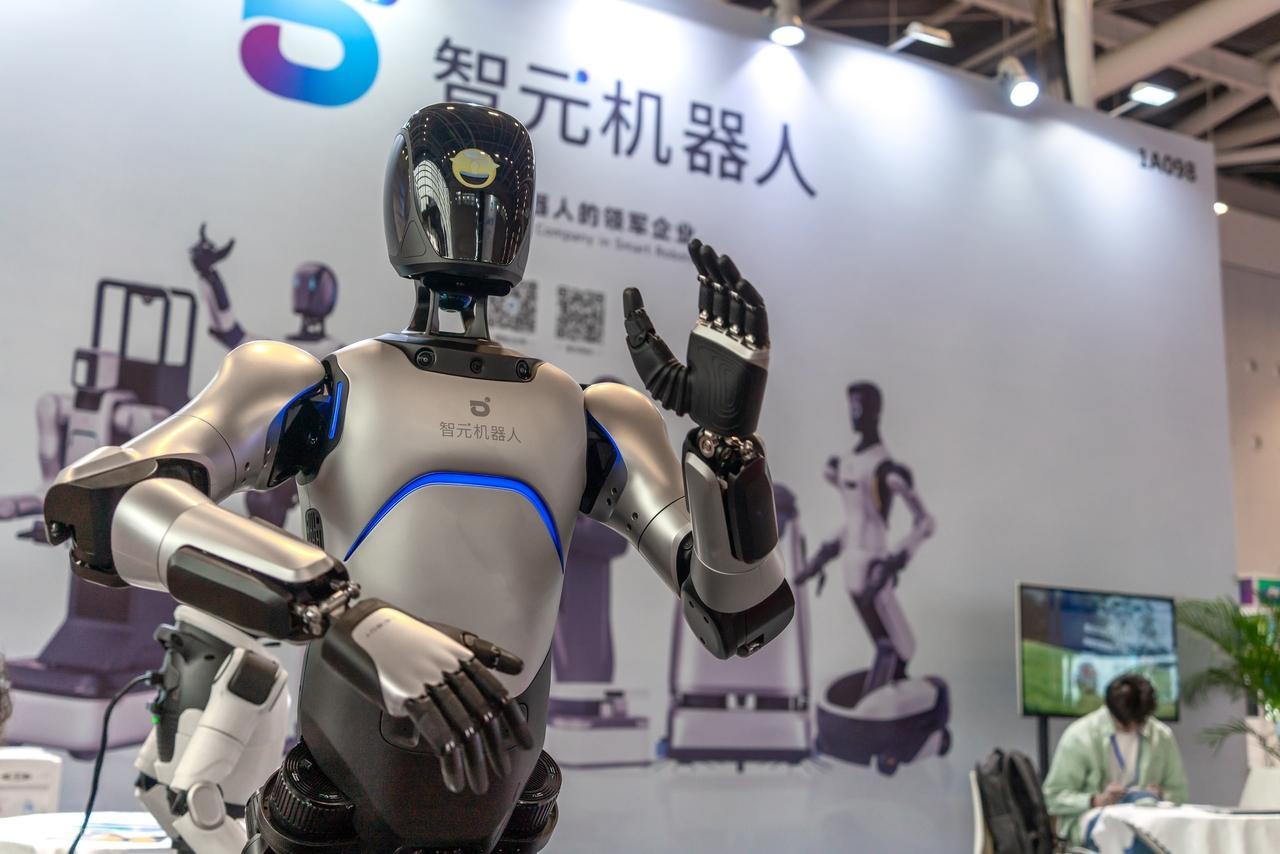
但这里有一个很重要的认知差异需要提前建立:人形机器人的"GPT时刻",不会像ChatGPT那样让所有人在同一天晚上感受到冲击。它的本质是渐进的、场景化的、B端先行的。它会先悄悄进工厂,替掉几个危险或重复的工位,然后逐步渗透仓储、医疗、零售,最终才会有一天出现在你家门口。等到普通消费者真正感知到这场变革的时候,这个产业可能已经完成了一轮完整的价值重分配,产业链上的赢家早就定了。
所以真正的问题,从来不是"还有多久",而是:你打算在这轮重分配里站在哪个位置?
旗开网配资提示:文章来自网络,不代表本站观点。